Domain höpe.de kaufen?
Wir ziehen mit dem Projekt
höpe.de um.
Sind Sie am Kauf der Domain
höpe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain höpe.de kaufen?
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **

Ähnliche Suchbegriffe für Kostenstellen
Top-Angebote
Produkte zum Begriff Kostenstellen:
-
Nachhaltigkeit, Fachbücher von Iris PuféEinstieg und Überblick zum grossen Thema Nachhaltigkeit. Das Thema Nachhaltigkeit ist schon einige Jahre in aller Munde. Doch was bedeutet Nachhaltigkeit überhaupt? Wie wird ein Konzept umgesetzt und mit welchen Instrumenten? Das Buch macht mit den relevanten Begriffen, Konzepten und Themenfeldern von Nachhaltigkeit vertraut. Nach einer geschichtlichen Herleitung werden konkrete Schwerpunkte und Anwendungsbereiche vorgestellt. Durch die Betrachtung ökonomischer, ökologischer und sozialer Aspekte wird damit der Vielschichtigkeit und dem Einsatzspektrum von Nachhaltigkeit Rechnung getragen. Die 3. Auflage wurde unter anderem um die drei Leitstrategien der Nachhaltigkeit - Suffizienz, Konsistenz, Effizienz - erweitert. Bei der Behandlung der Nachhaltigkeit in Unternehmen wurden die Themen Ökoeffizienz und -effektivität sowie Sozioeffizienz und -effektivität ergänzt. Neben generellen Aktualisierungen.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grenzen der Verfügbarkeit, Fachbücher von Elisabeth ListAnders als die Technik bisher, die die Aneignung der äusseren Natur und ihrer Ressourcen vorantrieb, richten sich die Technologien des 21. Jahrhunderts, Bio- und Teletechnologien, auf den Menschen selbst. Sie sind dabei, einen Prozess der Selbsttransformation der Spezies "Homo Sapiens" einzuleiten, dem die Denkvoraussetzungen der klassischen Naturwissenschaften, das heisst der Physik, die Richtung weisen - eine Richtung über das Subjekt hinweg und hinaus, dessen vitale Lebensgrundlagen im Kreatürlich-Lebendigen im Raum der Wissenschaften keinen Ort und keinen Namen mehr haben. An seine Stelle tritt das Artefakt, die Maschine. Bedeutet eine solche Technik die Vollendung oder das Ende des Menschen? Wer wird diese Frage stellen und beantworten, wenn es lebendige Subjekte nicht mehr gibt? Oder kommt es anders, weil die Eingriffe in das materielle Substrat des Lebendigen möglicherweise ihr Ziel verfehlen?.27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baumüller:Praxishandbuch Nachhaltigkeit, Fachbücher von Josef BaumüllerDas "Praxishandbuch Nachhaltigkeit" von Josef Baumüller bietet eine umfassende Analyse und praxisnahe Ansätze zur Integration von Nachhaltigkeit in das Kerngeschäft von Unternehmen. In einer Zeit, in der der Klimawandel und der Verlust der Biodiversität immer drängender werden, ist es für Unternehmen entscheidend, proaktiv auf diese Herausforderungen zu reagieren. Das Buch richtet sich an Führungskräfte, Aufsichtsräte und Entscheidungsträger, die über die gesetzlichen Anforderungen hinausgehen und strategische Nachhaltigkeitskonzepte entwickeln möchten. Es beleuchtet die Vorteile nachhaltigen Wirtschaftens, wie die Erfüllung steigender Kundenerwartungen, den Zugang zu Finanzierungsmöglichkeiten und die Senkung operativer Kosten. Zudem wird aufgezeigt, wie Unternehmen durch nachhaltige Produkte und Dienstleistungen neue Umsatzpotenziale erschliessen können. Dieses Handbuch ist ein wertvolles Werkzeug für alle, die ihr Unternehmen zukunftsfähig und resilient aufstellen möchten.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faktencheck Nachhaltigkeit, Fachbücher von Thomas UnnerstallDer Mensch treibt Raubbau an der Natur, er verbraucht zu viel Energie, zu viele Rohstoffe und zu viel Land. Kurzum: Die jetzigen Wirtschafts- und Lebensweisen der Menschheit, insbesondere im Westen, sind nicht nachhaltig. Wer würde diesem Urteil widersprechen? Die Indizien scheinen erdrückend: Artensterben, Regenwaldabholzung, Rohstoffknappheit, Bodenerosion, Plastikmüll, ökologischer Fussabdruck und natürlich der Klimawandel. Aber wie belastbar sind diese Indikatoren eigentlich? Gibt es vielleicht auch anderslautende Indizien und positive Entwicklungen? Und sind all diese Probleme von gleicher Dringlichkeit? Dieses Buch gibt Ihnen Antworten: fundiert, nachvollziehbar und auf den Punkt gebracht. Es weist nach, dass die Berichte und Schlagzeilen zu ökologischen Themen in den gängigen Medien oft einseitig, überspitzt und damit irreführend sind. Das Buch verharmlost nicht, aber es differenziert. Anhand der einschlägigen internationalen Berichte und Datenbanken stellt es Gesamtzusammenhänge dar, wo sonst meist nur einzelne, plakative Zahlen herausgegriffen werden. Mit über 70 grafischen Darstellungen zeichnet das Buch ein neues Bild vom Zustand des Planeten und von den Auswirkungen menschlichen Wirtschaftens und Konsumierens. Am Ende steht eine klare Prioritätenliste für die tatsächlichen Herausforderungen in Sachen Nachhaltigkeit – für die Menschheit insgesamt und auch für den Westen.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **
-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
-
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **

Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
Wie kann man Gemeinkosten auf Kostenstellen verrechnen?
Wie kann man Gemeinkosten auf Kostenstellen verrechnen? Die Verrechnung von Gemeinkosten auf Kostenstellen erfolgt in der Regel über Schlüsselkostenstellen oder Schlüsselkostenarten. Dabei werden die Gemeinkosten auf Basis von bestimmten Verteilungsschlüsseln, wie beispielsweise Arbeitsstunden, Maschinenstunden oder Quadratmetern, auf die verschiedenen Kostenstellen verteilt. Dies ermöglicht eine gerechte und transparente Zuordnung der Gemeinkosten zu den einzelnen Kostenstellen. Durch die Verrechnung der Gemeinkosten auf Kostenstellen können die tatsächlichen Kosten der einzelnen Bereiche oder Produkte ermittelt werden, was eine bessere Kostenkontrolle und -steuerung ermöglicht. Es ist wichtig, dass die gewählten Verteilungsschlüssel den tatsächlichen Verbrauch der Gemeinkosten in den einzelnen Kostenstellen möglichst genau widerspiegeln, um eine verlässliche Kostenzuordnung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Kostenstellen:
-
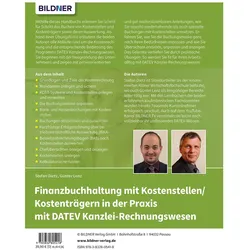
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit, Fachbücher von Iris PuféEinstieg und Überblick zum grossen Thema Nachhaltigkeit. Das Thema Nachhaltigkeit ist schon einige Jahre in aller Munde. Doch was bedeutet Nachhaltigkeit überhaupt? Wie wird ein Konzept umgesetzt und mit welchen Instrumenten? Das Buch macht mit den relevanten Begriffen, Konzepten und Themenfeldern von Nachhaltigkeit vertraut. Nach einer geschichtlichen Herleitung werden konkrete Schwerpunkte und Anwendungsbereiche vorgestellt. Durch die Betrachtung ökonomischer, ökologischer und sozialer Aspekte wird damit der Vielschichtigkeit und dem Einsatzspektrum von Nachhaltigkeit Rechnung getragen. Die 3. Auflage wurde unter anderem um die drei Leitstrategien der Nachhaltigkeit - Suffizienz, Konsistenz, Effizienz - erweitert. Bei der Behandlung der Nachhaltigkeit in Unternehmen wurden die Themen Ökoeffizienz und -effektivität sowie Sozioeffizienz und -effektivität ergänzt. Neben generellen Aktualisierungen.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grenzen der Verfügbarkeit, Fachbücher von Elisabeth ListAnders als die Technik bisher, die die Aneignung der äusseren Natur und ihrer Ressourcen vorantrieb, richten sich die Technologien des 21. Jahrhunderts, Bio- und Teletechnologien, auf den Menschen selbst. Sie sind dabei, einen Prozess der Selbsttransformation der Spezies "Homo Sapiens" einzuleiten, dem die Denkvoraussetzungen der klassischen Naturwissenschaften, das heisst der Physik, die Richtung weisen - eine Richtung über das Subjekt hinweg und hinaus, dessen vitale Lebensgrundlagen im Kreatürlich-Lebendigen im Raum der Wissenschaften keinen Ort und keinen Namen mehr haben. An seine Stelle tritt das Artefakt, die Maschine. Bedeutet eine solche Technik die Vollendung oder das Ende des Menschen? Wer wird diese Frage stellen und beantworten, wenn es lebendige Subjekte nicht mehr gibt? Oder kommt es anders, weil die Eingriffe in das materielle Substrat des Lebendigen möglicherweise ihr Ziel verfehlen?.27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
-
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
-
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **
-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
Ähnliche Suchbegriffe für Kostenstellen
-
Baumüller:Praxishandbuch Nachhaltigkeit, Fachbücher von Josef BaumüllerDas "Praxishandbuch Nachhaltigkeit" von Josef Baumüller bietet eine umfassende Analyse und praxisnahe Ansätze zur Integration von Nachhaltigkeit in das Kerngeschäft von Unternehmen. In einer Zeit, in der der Klimawandel und der Verlust der Biodiversität immer drängender werden, ist es für Unternehmen entscheidend, proaktiv auf diese Herausforderungen zu reagieren. Das Buch richtet sich an Führungskräfte, Aufsichtsräte und Entscheidungsträger, die über die gesetzlichen Anforderungen hinausgehen und strategische Nachhaltigkeitskonzepte entwickeln möchten. Es beleuchtet die Vorteile nachhaltigen Wirtschaftens, wie die Erfüllung steigender Kundenerwartungen, den Zugang zu Finanzierungsmöglichkeiten und die Senkung operativer Kosten. Zudem wird aufgezeigt, wie Unternehmen durch nachhaltige Produkte und Dienstleistungen neue Umsatzpotenziale erschliessen können. Dieses Handbuch ist ein wertvolles Werkzeug für alle, die ihr Unternehmen zukunftsfähig und resilient aufstellen möchten.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faktencheck Nachhaltigkeit, Fachbücher von Thomas UnnerstallDer Mensch treibt Raubbau an der Natur, er verbraucht zu viel Energie, zu viele Rohstoffe und zu viel Land. Kurzum: Die jetzigen Wirtschafts- und Lebensweisen der Menschheit, insbesondere im Westen, sind nicht nachhaltig. Wer würde diesem Urteil widersprechen? Die Indizien scheinen erdrückend: Artensterben, Regenwaldabholzung, Rohstoffknappheit, Bodenerosion, Plastikmüll, ökologischer Fussabdruck und natürlich der Klimawandel. Aber wie belastbar sind diese Indikatoren eigentlich? Gibt es vielleicht auch anderslautende Indizien und positive Entwicklungen? Und sind all diese Probleme von gleicher Dringlichkeit? Dieses Buch gibt Ihnen Antworten: fundiert, nachvollziehbar und auf den Punkt gebracht. Es weist nach, dass die Berichte und Schlagzeilen zu ökologischen Themen in den gängigen Medien oft einseitig, überspitzt und damit irreführend sind. Das Buch verharmlost nicht, aber es differenziert. Anhand der einschlägigen internationalen Berichte und Datenbanken stellt es Gesamtzusammenhänge dar, wo sonst meist nur einzelne, plakative Zahlen herausgegriffen werden. Mit über 70 grafischen Darstellungen zeichnet das Buch ein neues Bild vom Zustand des Planeten und von den Auswirkungen menschlichen Wirtschaftens und Konsumierens. Am Ende steht eine klare Prioritätenliste für die tatsächlichen Herausforderungen in Sachen Nachhaltigkeit – für die Menschheit insgesamt und auch für den Westen.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **
-
Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
-
Wie kann man Gemeinkosten auf Kostenstellen verrechnen?
Wie kann man Gemeinkosten auf Kostenstellen verrechnen? Die Verrechnung von Gemeinkosten auf Kostenstellen erfolgt in der Regel über Schlüsselkostenstellen oder Schlüsselkostenarten. Dabei werden die Gemeinkosten auf Basis von bestimmten Verteilungsschlüsseln, wie beispielsweise Arbeitsstunden, Maschinenstunden oder Quadratmetern, auf die verschiedenen Kostenstellen verteilt. Dies ermöglicht eine gerechte und transparente Zuordnung der Gemeinkosten zu den einzelnen Kostenstellen. Durch die Verrechnung der Gemeinkosten auf Kostenstellen können die tatsächlichen Kosten der einzelnen Bereiche oder Produkte ermittelt werden, was eine bessere Kostenkontrolle und -steuerung ermöglicht. Es ist wichtig, dass die gewählten Verteilungsschlüssel den tatsächlichen Verbrauch der Gemeinkosten in den einzelnen Kostenstellen möglichst genau widerspiegeln, um eine verlässliche Kostenzuordnung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.